税務署のAI導入とは?税務調査の対象選定が変わり、対策は『データの透明性』に尽きる
税務署のAIは調査先を選ぶ道具で、事業者の対策は説明できる経理データに尽きます。
税務署や国税局がAIを導入したと聞くと、小さなミスまで全部見つかるのではと不安になります。ただ、AIがやるのは申告データから異常値(同業や前年と比べて不自然な数字)を拾い、調査官が見に行く先を選ぶところまでです。
私たち株式会社くるみは、この記事を中小企業の経営者・経理担当・個人事業主に向けて書いています。いつから始まったか、2026年9月のKSK2で何が変わるか、何から手を付けるかを一度で把握できる構成にしました。税務署のAI導入は、企業や行政にAIが入っていく大きな流れの一部で、詳しくはAI導入の進め方で整理しています。
税務署のAI導入とは:3つの変化と2つの備えの全体像
全体を1枚にすると、税務署側の変化が「対象選定」「異常値検知」「KSK2一元化」の3つ、事業者側の備えが「透明な記帳」「書面添付」の2つです。この5項目が記事全体の骨組みになります。
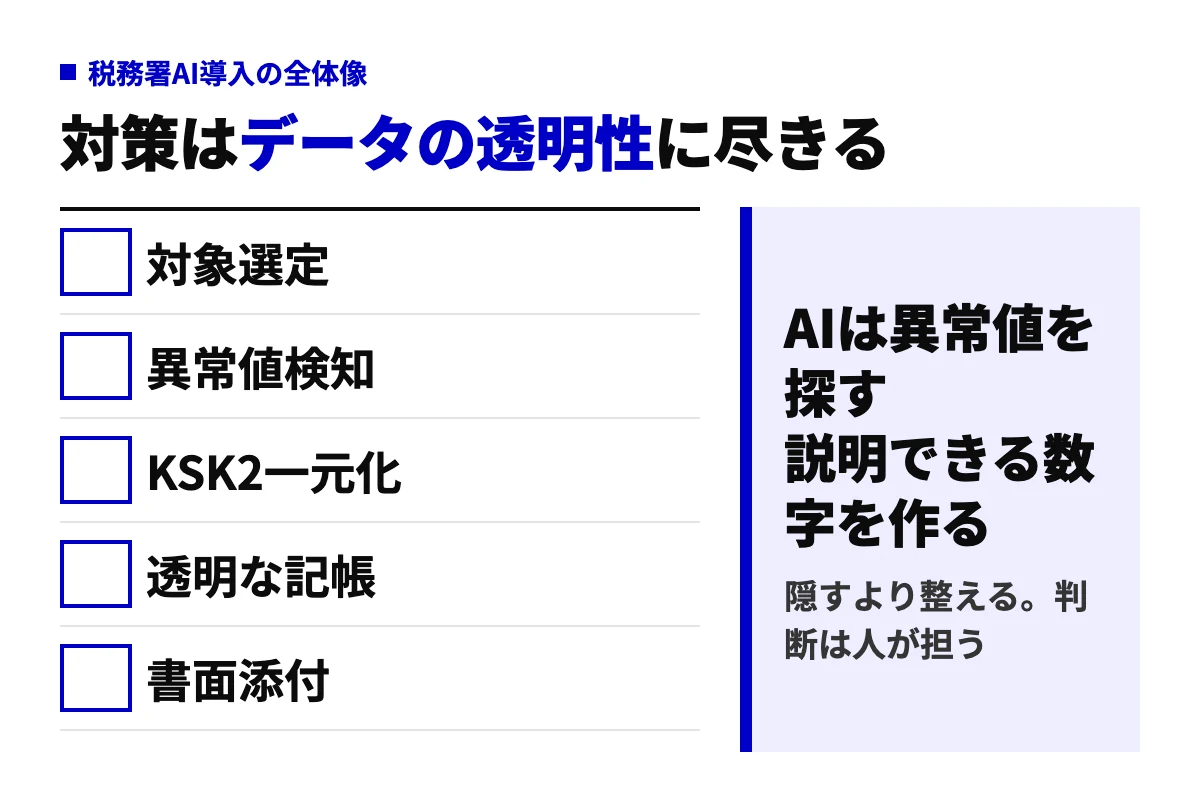
- 対象選定:調査先を人の経験だけでなく、データ分析で絞り込む方向に変わりました。
- 異常値検知:同業平均・自社の過去・外部情報との比較で、不自然な数字を拾います。
- KSK2一元化:税目ごとに分かれていた情報が、一つのデータベースで管理されます。
- 透明な記帳:証憑と仕訳が一致し、増減の理由を説明できる状態を作ります。
- 書面添付:税理士が申告内容の確認過程を書面にして添付する制度で、調査前の意見聴取につながります。
事業者側の対策の基準:隠すのではなく説明できる状態を作る
対策の基準は「数字を目立たせないこと」ではなく「数字の理由を説明できること」です。異常値に見える数字でも、取引の実態と証憑があれば、調査で指摘される性質のものではありません。
逆に、異常値を避けようと数字を丸めると、他の税目や前年との矛盾が増えます。この記事の対策はすべて、説明できる状態をAIと人で分担して作る方向で組んでいます。
税務署のAI導入はいつから?国税庁の経緯と2026年9月稼働のKSK2
税務署のAI活用は段階的に進み、2026年9月24日稼働のKSK2で基盤が一新されました。
「いつから」に一つの日付で答えにくいのは、国税庁が方針の公表、調査先選定への適用、特定税目への拡大と段階を踏んできたからです。2026年10月時点で国税庁の公表資料から確認できる節目を、工程として並べます。
税務署AI導入の経緯:将来像の公表からKSK2稼働までの流れ
時系列で見ると、「将来像公表」「AI選定開始」「相続税にAI」「KSK2稼働」「様式変更」の5つの節目があります。前半3つが税務署側のAI活用、後半2つが納税者側にも見える変化です。
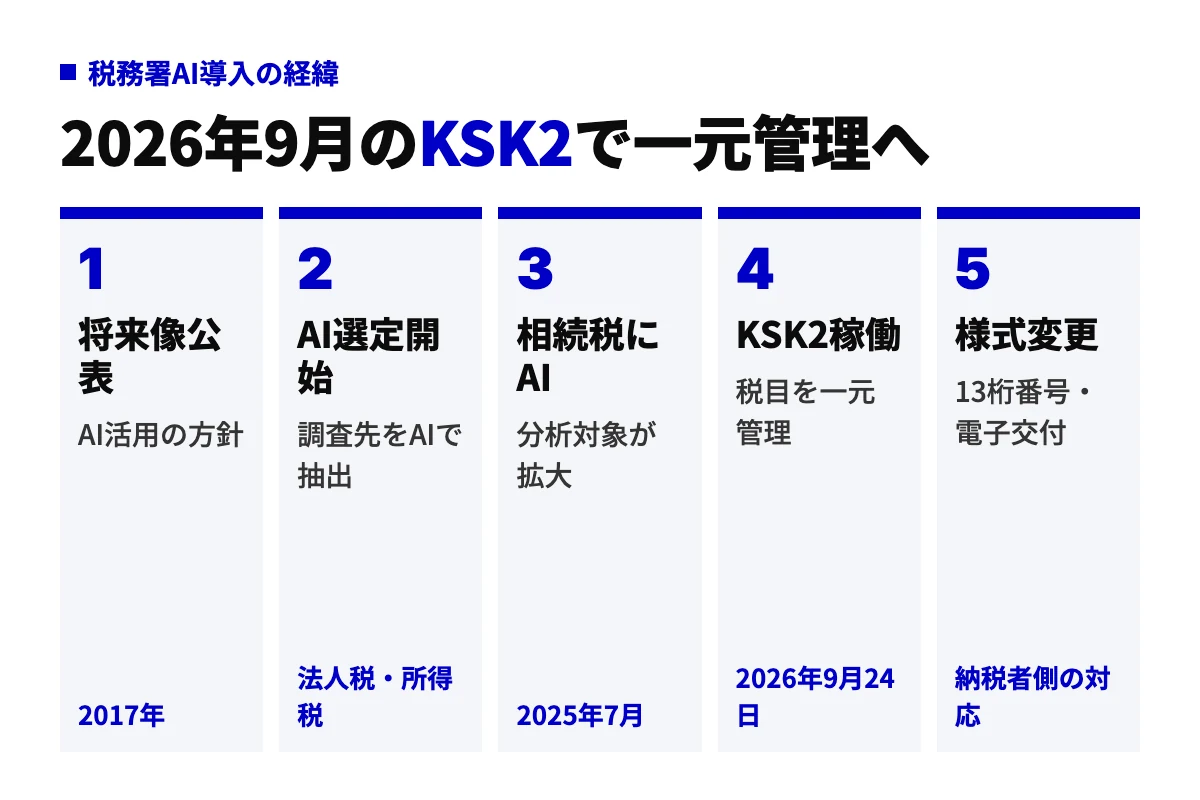
- 将来像公表:AI活用の方針。国税庁が「税務行政の将来像」で、データ分析とAIを調査・徴収に活用する方針を示しました。
- AI選定開始:調査先をAIで抽出。申告データや資料情報から、調査の必要度が高い先を抽出する運用が始まりました。
- 相続税にAI:分析対象が拡大。2025年7月から相続税申告書をAIで分析し、調査先の選定に使う運用に広がりました。
- KSK2稼働:税目を一元管理。2026年9月24日に、国税総合管理システムが次世代のKSK2に更改されました。
- 様式変更:13桁番号・電子交付。申告書様式の変更、13桁のお問い合わせ番号による照会、通知の電子交付など、納税者側の手続きが変わりました。
国税庁側でAIをどう位置づけているかは、税務大学校の研究論文でも公開されています(国税庁 税務大学校論叢「ICT・AI技術の税務行政における活用可能性について」)。
KSK2とは:税目の縦割りをなくし、現地からデータベースに届く仕組み
KSK2(国税総合管理システムの次世代版)とは、税務署の基幹業務を担うシステムの更改版で、税目ごとに分かれていた情報を一元管理する点が最大の変化です。従来は法人税の情報は法人税部門、消費税は消費税部門と分かれ、システムとしても連動していませんでした。
KSK2では個人と法人の関連情報が横断して参照でき、調査官が調査先の現地から端末でデータベースにアクセスできます。事務所に戻って確認していた照合が、その場でできる方向に変わります。
調査先の選定基準そのものが大きく変わるわけではありません。変わるのは、同じ基準をより細かく、より多くのデータで当てられるようになる点です。
データ収集基盤との関係:インボイスと電子帳簿保存法の位置づけ
AIの精度は分析技術だけでなく、取り込めるデータの量と質で決まります。インボイス制度は登録番号付きの取引記録を、電子帳簿保存法は電子取引データの保存を求め、どちらもAI分析の入力になる構造化されたデータを増やします。
マイナンバーによる名寄せも同じ方向です。事業者から見ると、これらの制度対応で整えたデータが、そのまま税務署側の照合材料にもなると考えておくと判断を誤りません。
税務署のAIは何を見ているのか:異常値を検知する3つの仕組み
AIは同業平均、自社の過去申告、外部情報の3つと申告データを比べて異常値を拾います。
AIと聞くと内容を理解して判断している印象を持ちますが、実際にやっているのは数値の突合です。比べる対象が決まっているので、備え方も対象ごとに決まります。
3つの比較の違い:何と比べて、何が検知されるか
3つの比較は、比べる対象・検知の例・備え方の3行で整理できます。比べる対象は、同業種の経費率、自社の前年数値、SNS・請求書の3つです。
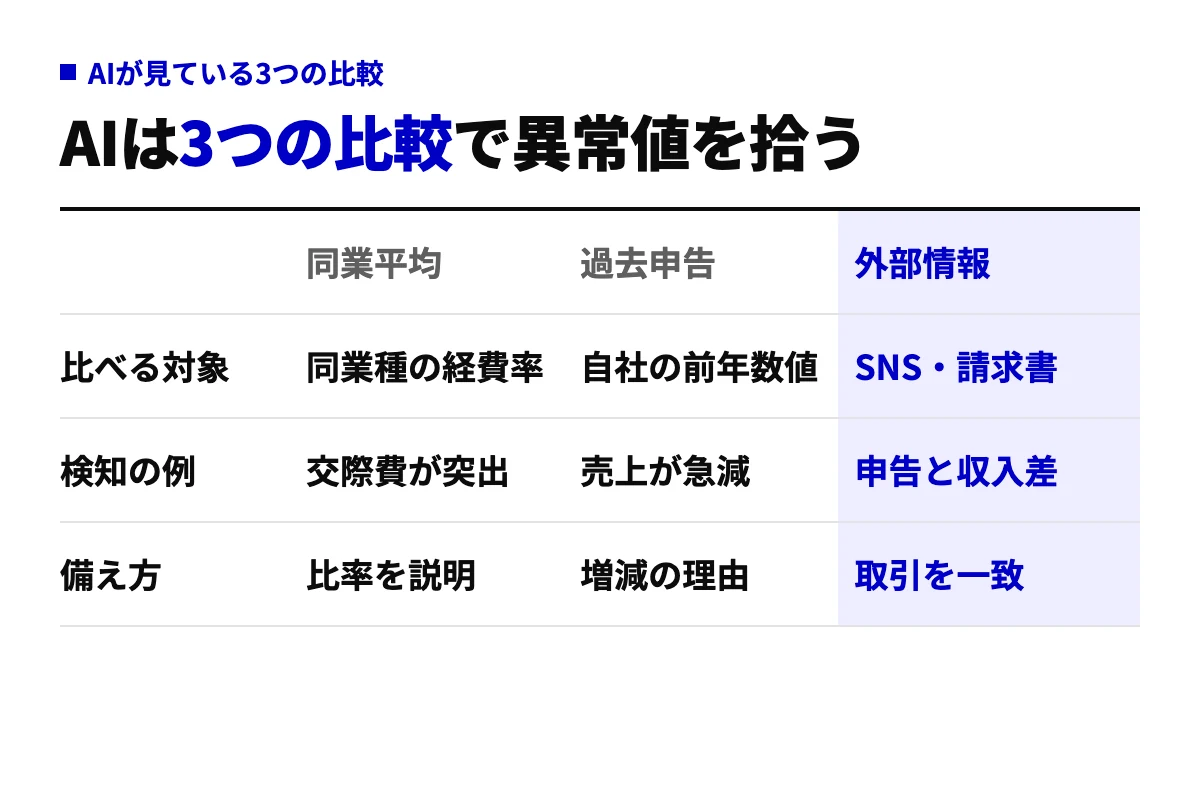
- 同業種の経費率:検知の例は交際費が突出。同業の平均的な比率から外れた科目が拾われるため、備え方は比率を説明できる状態にすることです。
- 自社の前年数値:検知の例は売上が急減。前年や過去数年の推移から外れた動きが拾われるため、備え方は増減の理由を記録しておくことです。
- SNS・請求書:検知の例は申告と収入差。SNSの発信、取引先のインボイス、支払調書などと申告が照合されるため、備え方は取引を一致させることです。
同業平均との比較の基準:経費率はどう見られるか
同業平均との比較では、売上に対する各経費の比率が、同業種・同規模の中でどこに位置するかが見られます。比率が高いこと自体は問題ではなく、業態や取引構造で説明できるかが分かれ目です。
たとえば外注費の比率が高くても、委託中心の事業構造なら自然な数字です。契約書と請求書が揃い、外注先の実在と役務の内容を示せれば、異常値として拾われても指摘にはつながりにくいと私たちは考えています。
AIの得意・不得意の違い:待てば強くなる側と、待っても解決しない側
数値の突合は、データが増えるほど精度が上がる側の仕事で、税務署のAIは今後さらに強くなると私たちは見ています。一方で、ある経費が事業に必要だったかというグレーゾーンの判断は、データを待っても解決しない側で、説明責任は人に残ります。
この分け方は、事業者が自分の経理にAIを入れるときも同じです。突合は任せ、判断は人が持つという線引きが、ここから出てきます。
AIにフラグが立ちやすい申告の5つの特徴
フラグが立ちやすいのは、雑費の多用など説明のつかない偏りや矛盾がある申告です。
税理士法人や会計ソフト各社が共通して挙げる特徴を、法人と個人事業主の両方に当てはまる形で5つにまとめます。特定の業種が危ないという話ではなく、どの業種でも数字の形で現れるものに絞りました。
判定基準:5つの特徴に当てはまるか
5つの特徴は「雑費の多用」「経費率の乖離」「売上の期ズレ」「税目間の矛盾」「前年比の急変」です。当てはまること自体ではなく、理由を説明できないことが問題です。
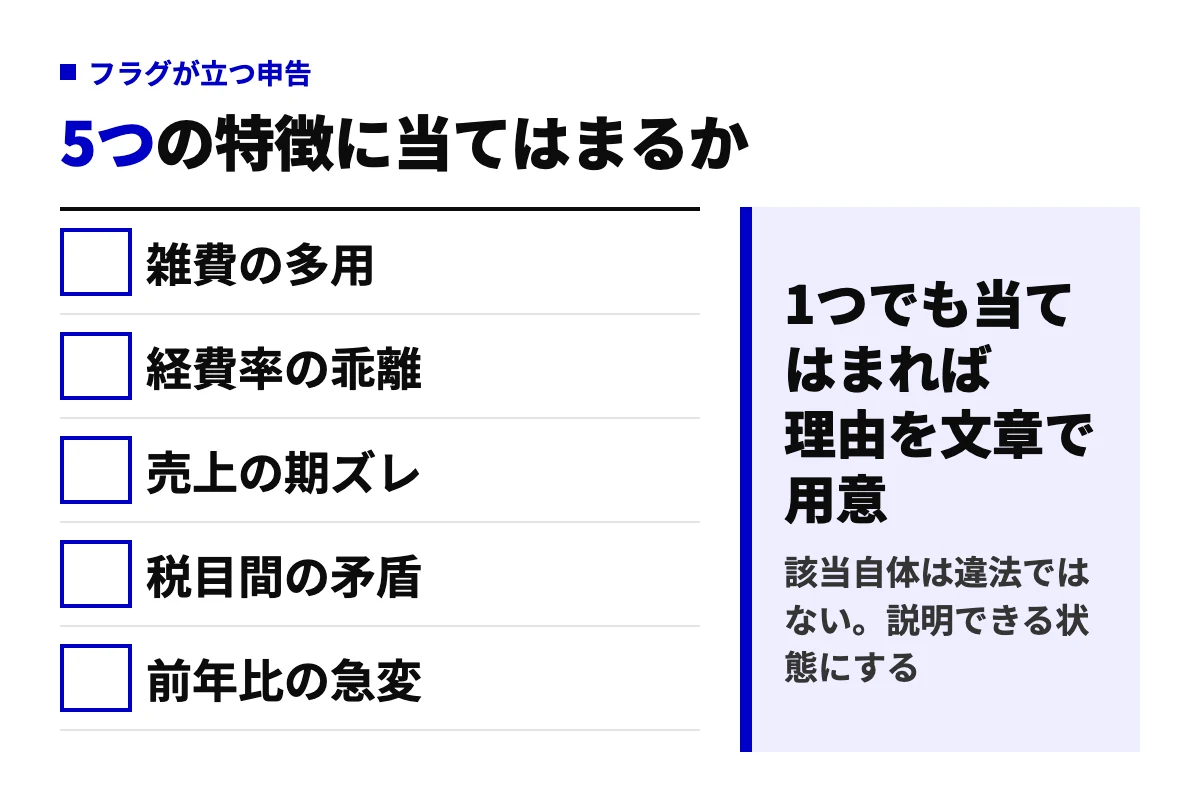
- 雑費の多用:内訳不明の支出が雑費に集まると中身が見えません。雑費の総額と上位の内訳を試算表で確認します。
- 経費率の乖離:売上に対する交際費・外注費などの比率が同業から外れている状態です。主要科目の対売上比率を前年と並べて確認します。
- 売上の期ズレ:納品や役務提供の時期と計上時期がずれている状態です。期末前後の請求書と入金の日付を突き合わせます。
- 税目間の矛盾:消費税の課税売上と法人税・所得税の売上が食い違う状態です。申告書の売上欄どうしを並べて確認します。
- 前年比の急変:売上や利益、特定科目が前年から大きく動いた状態です。増減の理由を一文で書けるか試します。
個人事業主と法人の違い:見られ方は同じで、資料の厚みが違う
個人事業主と法人で、AIが使う比較の仕組みは変わりません。違うのは、法人は決算書や勘定科目内訳書など提出資料が厚く、個人事業主は青色申告決算書と外部情報の照合の比重が高い点です。
個人事業主の場合、事業用と私用の支出が混ざりやすい科目(通信費、車両費、交際費)の按分根拠を残すことが備えの中心になります。法人の場合は、役員との取引や関係会社との取引の価格根拠が同じ役割を果たします。
注意点:数字を丸めると矛盾が増える
特徴に当てはまるからといって、経費を別の科目に散らしたり、売上を翌期に寄せたりすると、別の項目で矛盾が生まれます。AIが見ているのは一つの科目ではなく、科目間・税目間・年度間の整合です。
経理にAIを入れて整合を保つ順番は、会社の規模で変わります。詳しくは中小企業のAI導入で整理しています。
対策の手順:経理データの透明性をAIと人で作る5ステップ
証憑の電子化から始め、科目の棚卸し、自己点検、整合確認、説明メモの順に進めます。
順番に意味があります。証憑が電子で揃っていないと科目の見直しができず、科目が整理されていないと同業比較が意味を持ちません。
5工程の流れ:AIに任せる作業と人が判断する作業
5工程は「証憑を電子化」「科目を棚卸し」「同業と自己点検」「整合を確認」「説明メモ」です。入力と突合はAIツール、科目の判断と説明は人、という分担で各工程を組みます。
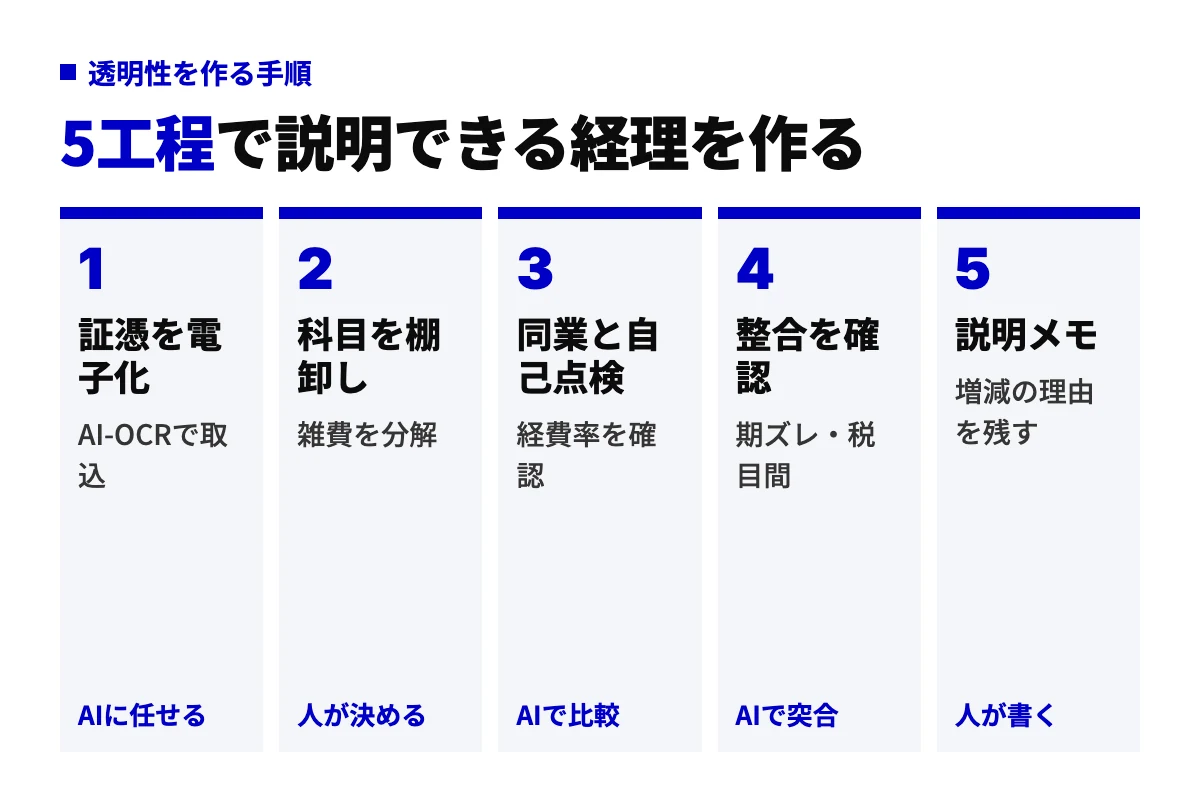
| 工程 | AIツールに任せる作業 | 人が判断する作業 |
|---|---|---|
| 証憑を電子化:AI-OCRで取込 | 領収書・請求書の読み取りとデータ化 | 読み取り結果の確認、事業用か私用かの区分 |
| 科目を棚卸し:雑費を分解 | 過去仕訳の集計、類似取引の候補提示 | 雑費に入れていた支出を正しい科目へ振り分ける判断 |
| 同業と自己点検:経費率を確認 | 科目別の対売上比率の計算と前年比較 | 比率が外れている科目の理由づけ |
| 整合を確認:期ズレ・税目間 | 請求・入金日と計上日の突合、税目間の売上照合 | ズレが出た取引の計上時期の判断 |
| 説明メモ:増減の理由を残す | 増減の大きい科目の抽出 | 理由を自分の言葉で書き残す |
各工程の手順:証憑の電子化から説明メモまで
証憑を電子化する工程では、AI-OCR(画像の文字をAIで読み取る技術)付きの会計ソフトやスキャナ連携で領収書を取り込み、自動仕訳の提案を受けます。人は提案を鵜呑みにせず、金額と日付の読み取りミスや私用との混在を確認します。
科目を棚卸しする工程では、雑費に溜まった支出を一件ずつ見て、消耗品費・支払手数料・研修費などに分けます。AIは類似の過去仕訳を候補として出せますが、どの科目が実態に合うかは人が決めます。
同業と自己点検する工程では、会計ソフトのレポート機能で科目別の対売上比率を出し、前年と並べます。外れた科目があれば、その場で理由を一文書いておくと後が楽です。
整合を確認する工程では、期末前後の請求書・納品書と計上日を突合し、消費税申告の課税売上と法人税・所得税の売上を並べます。説明メモの工程では、増減の大きい科目について「何が起きたか」を残します。
業務の置き換え順の考え方:中間作業から任せ、判断は人に残す
経理のどの作業をAIに任せてよいかは、AI導入の進め方で示した「AIに置き換えられる業務の判定5項目」で判断できます。置き換えの順番は、入力や突合のような中間作業から任せ、科目判断や説明のような両端は人に残す形が崩れにくいと私たちは考えています。
経理以外も含めた業務の見直し方は、AIによる業務効率化の記事にまとめています。詳しくはAIによる業務効率化を参照してください。経理まわりの業務設計を相談したい場合は、業務設計の支援で受け付けています。
税理士との分担と書面添付制度:AIに任せる・自社でやる・税理士に頼むの線引き
証憑整理と記帳はAIツール、異常値の点検は自社、グレーの判断と書面添付は税理士が主担当です。
全部を税理士に任せる必要はなく、全部を自社で抱える必要もありません。作業の性質で分けると、分担は自然に決まります。
分担表の見方:AIツール・自社・税理士の役割の違い
分担は「証憑整理」「仕訳・記帳」「異常値の点検」「グレーの判断」「書面添付・対応」の5行で、AIツール・自社・税理士の3列に◎○△×を付けて整理します。
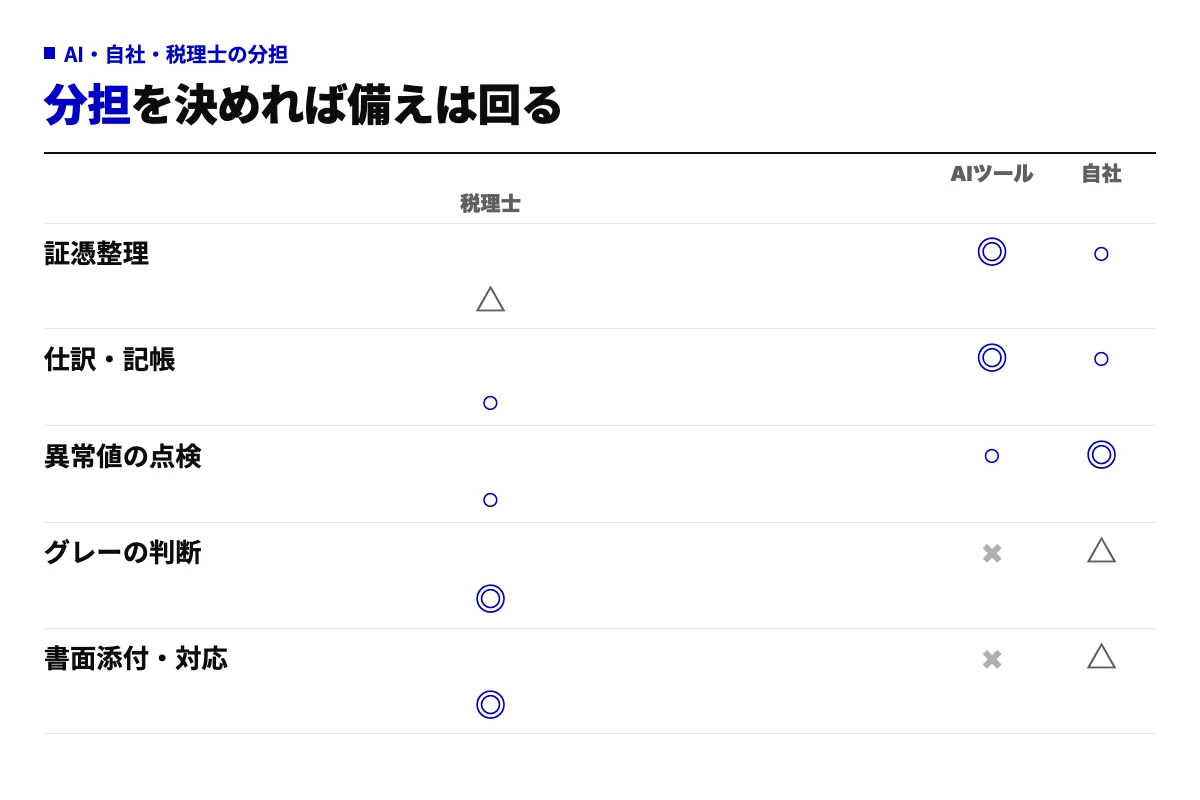
- 証憑整理:AIツール◎、自社○、税理士△。読み取りと整理はツールが主担当で、自社は確認、税理士は限定的にしか関わりません。
- 仕訳・記帳:AIツール◎、自社○、税理士○。自動仕訳が主担当で、自社と税理士が確認と修正を分け合います。
- 異常値の点検:AIツール○、自社◎、税理士○。比率計算はツールが出し、外れた理由を知っているのは自社です。
- グレーの判断:AIツール×、自社△、税理士◎。経費性や計上時期の判断は税法の解釈が要り、税理士が主担当です。
- 書面添付・対応:AIツール×、自社△、税理士◎。書面の作成と調査対応は税理士の専任領域です。
書面添付制度とは:調査前の意見聴取と調査省略の可能性
書面添付制度とは、税理士法に基づき、税理士が申告書の作成にあたって計算・整理・相談に応じた事項を書面にして申告書に添付する制度です。この書面が付いた申告について調査を行う場合、税務署は原則として事前に税理士から意見を聴く機会を設けます。
意見聴取で疑問点が解消すれば、実地調査が省略される場合があります。相続税のAI分析が始まってから、税理士意見書面の効果に触れる解説が増えました。制度の運用は2026年10月時点の国税庁資料で確認する前提で読んでください。
書面添付が機能するには、税理士が自信を持って書ける程度に、自社側の記帳と証憑が整っている必要があります。税務代理権限証書(税理士が納税者を代理する権限を示す書類)と合わせて、税理士が調査の窓口になる体制が作れます。
差が付く点の基準:入場券と差別化要因を混同しない
正確な記帳と証憑保存は入場券で、それだけで調査先から外れるわけではありません。差が付くのは、異常値に見える数字を自分の言葉で説明できる状態まで整えているかどうかです。
どこまでAIツールで自社が持つかは、事業規模と経理の人数で変わります。導入の段階で外部の支援を使う考え方は、AI導入支援の選び方の記事に書きました。詳しくはAI導入支援の選び方を参照してください。
つまずき所:AIが弾くのは異常値だけ、判断するのは人間
誤解しやすいのは、AIが調査を決めるという点で、実際にAIが出すのは異常値だけです。
調査を行うのは人間の調査官で、税法にはグレーゾーンがあり、調査官の心証も結果に影響します。この3点を「AIが得意か苦手か」と「自社でできるか専門家が要るか」の2軸で読み替えると、自分で持つべき範囲が見えます。
4つの分かれ目の比較:AIの得意・苦手と自社・専門家
マトリクスの横軸はAIが得意か苦手か、縦軸は自社でできるか専門家が要るかです。強調されるのは「異常値の自己点検は自社でできる」のセルで、ここが事業者側の打ち手の中心になります。
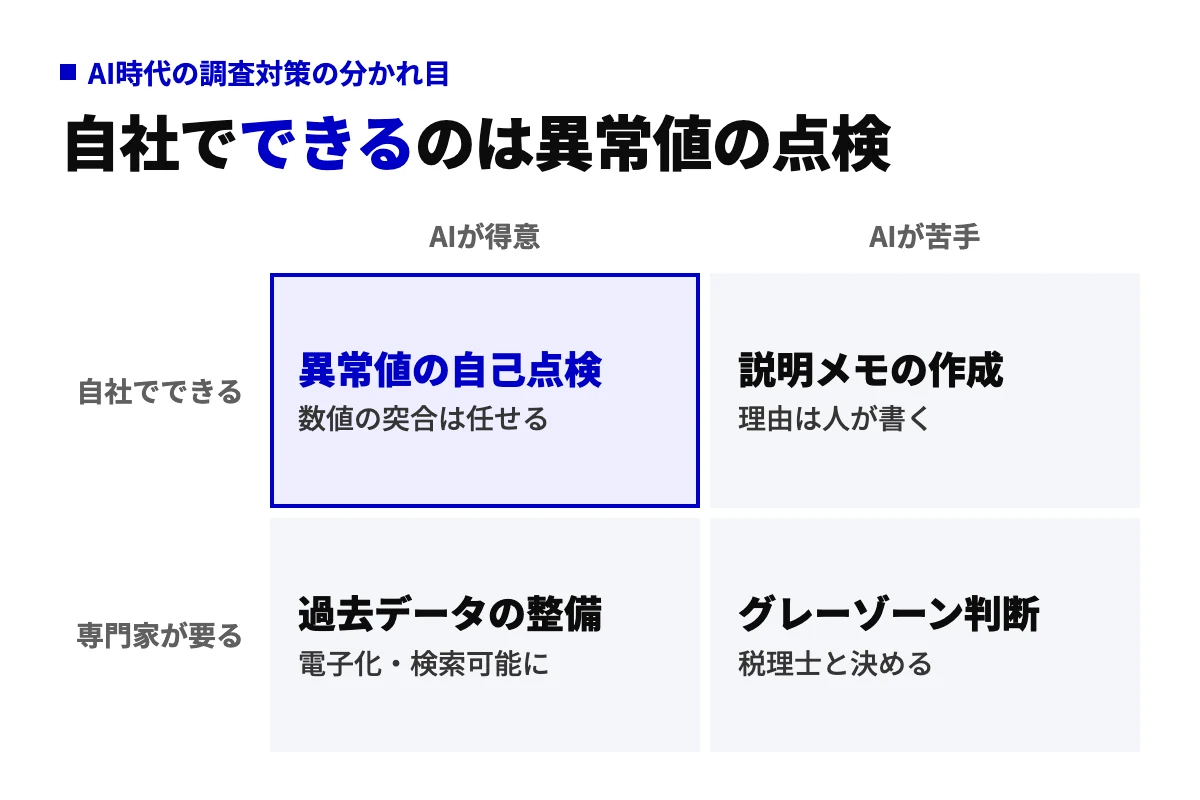
- AIが得意かつ自社でできる:異常値の自己点検。比率計算と突合はツールで回り、外れた理由を知っているのは自社です。
- AIが得意かつ専門家が要る:税目間の整合確認。計算はツールが出しますが、ズレの扱いは税理士の確認が要ります。
- AIが苦手かつ自社でできる:増減理由の説明。何が起きたかを自分の言葉で残すのは、自社にしかできません。
- AIが苦手かつ専門家が要る:グレーゾーンの判断と調査対応。税法の解釈と調査官とのやり取りは、税理士の領域です。
よくある失敗3つ:隠す・放置する・丸投げする
よく見るつまずきは、次の3つに集約されます。いずれも個別の事情ではなく、AI時代の経理で起きやすい一般的なパターンです。
- 異常値を隠そうとして矛盾を増やす。経費を別科目に散らすと、科目間や税目間の整合が崩れ、かえって拾われやすくなります。
- AI-OCRの読み取りミスを放置する。桁や日付の誤読がそのまま帳簿に入ると、本来なかった異常値が生まれます。
- 生成AIの回答をそのまま税務判断に使う。生成AIにはハルシネーション(もっともらしい誤情報を作る性質)があり、税法の解釈や個別判断の根拠には使えません。
生成AIの使いどころの基準:下書きと候補出しまで
生成AIは、説明メモの下書きや科目分類の候補出しには向きます。向かないのは、この経費が損金になるかといった、根拠を税法に求める判断です。
どこまでをAIエージェント(複数の作業を自律的に進めるAI)に任せてよいかの判定基準は、別の記事で整理しています。詳しくはAIエージェント導入の判断基準を参照してください。
税務調査前のセルフチェックリスト:AI時代の申告点検6項目
雑費・経費率・計上時期・税目間・証憑・前年比の6項目を順に確かめます。
申告がAIに見られて大丈夫かは、調査が来てからでは確かめようがありません。申告前と期中に、自分で回せる形の点検項目にしました。
チェックリストの使い方:自分で確認する項目と税理士と確認する項目
6項目は「雑費の内訳」「経費率の説明」「売上の計上時期」「税目間の整合」「証憑の電子検索」「前年比の理由」で、自分で確認する列と税理士と確認する列に分かれます。
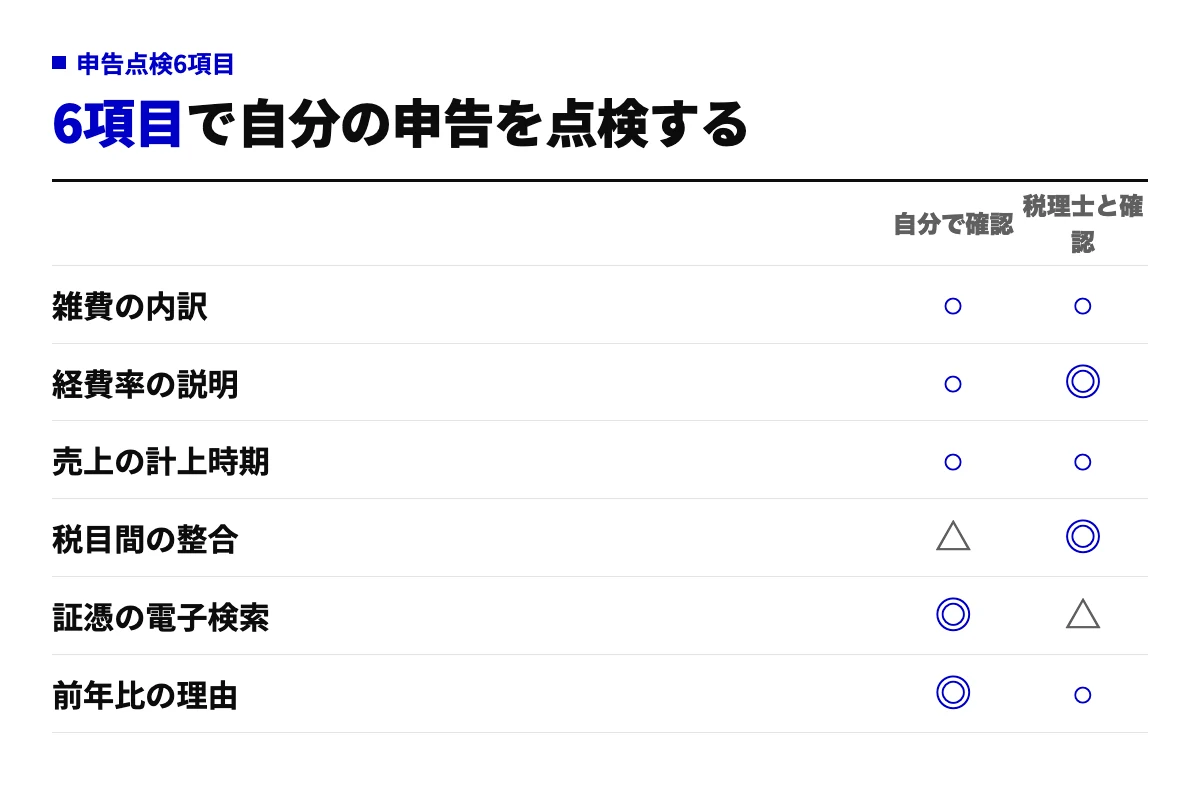
- 雑費の内訳:自分○、税理士○。雑費の明細を出し、上位の支出が別科目に振り分けられないか見ます。
- 経費率の説明:自分○、税理士◎。主要科目の対売上比率を出し、同業と比べて外れる科目の理由を税理士と確認します。
- 売上の計上時期:自分○、税理士○。期末前後の請求・納品・入金の日付と計上日を突き合わせます。
- 税目間の整合:自分△、税理士◎。消費税の課税売上と法人税・所得税の売上の差について、税理士に説明してもらいます。
- 証憑の電子検索:自分◎、税理士△。任意の取引の領収書を、日付や金額で検索して出せるか試します。
- 前年比の理由:自分◎、税理士○。増減の大きい科目について、理由を一文で書けるか試します。
点検の頻度の目安:申告前だけでなく期中にも回す
申告前の一度だけだと、期ズレや雑費の分解が間に合いません。月次や四半期の試算表が出るタイミングで自分でできる項目を回し、申告前に税理士との項目を加えると崩れにくいです。
6項目のうち、証憑の電子検索と前年比の理由は自分だけで完結します。この2つが整っていると、残りの4項目を税理士と確認する時間も短くなります。
税務署のAI導入に関するよくある質問
税務署のAI導入はいつから始まったのですか
段階的に進んでいます。調査先の選定にAIを使う運用が先行し、相続税申告書のAI分析は2025年7月から始まりました。基幹システムKSK2の稼働は2026年9月24日です。いずれも2026年10月時点の国税庁公表資料に基づく情報で、最新の運用は国税庁サイトで確認してください。
国税局と税務署でAIの使い方は違いますか
役割が分かれています。申告データや資料情報はKSK2で一元管理され、調査先の選定はそのデータを基に行われます。実地調査は所轄の税務署が担当し、規模の大きい法人や広域にまたがる事案は国税局が担当します。事業者から見ると、どちらに当たるかで備えの中身が変わるわけではありません。
KSK2とは何ですか。AIと関係がありますか
KSK2は国税総合管理システムの次世代版で、税目ごとに分かれていた情報を一元管理する基幹システムです。KSK2自体がAIというわけではなく、AI分析に使えるデータの基盤を広げる位置づけです。調査官が現地から端末でデータベースに届く点も変化の一つです。
個人事業主もAIの対象になりますか
対象になります。AIは申告の規模ではなく、同業平均・前年・外部情報との比較で異常値を拾うため、個人事業主の青色申告も法人と同じ仕組みで見られます。事業用と私用が混ざりやすい科目の按分根拠を残し、インボイスや支払調書と売上を一致させておくことが備えになります。
相続税のAI分析では何が変わりましたか
2025年7月から、相続税申告書をAIで分析して調査の必要度を判定する運用に変わりました。申告漏れが多いパターンを学習した判定で、申告額の大小に関係なく分析対象になります。税理士の意見書面を添付すると、調査前に意見聴取の機会が設けられる点は変わりません。
出典:国税庁「税務行政の将来像」、国税庁のKSK2に関する公表資料、国税庁 税務大学校論叢。本文中の年月日はこれらの公表資料で確認した範囲に限っています。
まとめ:税務署のAI導入への対策は、説明できる経理データをAIと人で作ること
今日やることは、雑費の分解、証憑の電子検索化、AIに任せる経理作業の棚卸しの3つです。
税務署のAIは異常値を見つけて調査先を選ぶ道具で、事業者側の対策は説明できる経理データをAIと人で作ることに尽きます。冒頭の全体像を、もう一度置きます。
全体像の再確認:3つの変化と2つの備え
税務署側の「対象選定」「異常値検知」「KSK2一元化」に対し、事業者側は「透明な記帳」と「書面添付」で備えます。隠すのではなく説明できる状態を作る、という方向はどの項目でも同じです。
次の一手の手順:今日から着手できる3つ
- 雑費の内訳を分解する。試算表の雑費明細を出し、上位の支出を正しい科目に振り分けます。
- 証憑を電子で検索できる状態にする。AI-OCR付きの会計ソフトで領収書を取り込み、日付と金額で引けるか試します。
- 経理のどの作業をAIに任せるかを棚卸しする。入力・突合はAI、科目判断と説明は人、の線で分けます。
3つ目の棚卸しは、経理に限らず社内の業務を「AIに置き換えられるか」で仕分ける作業です。入口として、おきかえくん無料診断で自社の業務をどこから置き換えられるかを確認できます。
経理の透明性づくりを、どこから着手するか迷う場合は次の形で相談を受け付けています。
相談の例:「経理の証憑取込と仕訳をAIに任せたいが、どこまで任せてよいかの線引きと、税理士との分担を一緒に決めたい」